Las stablecoins se están dividiendo en dos: Circle está ganando la mitad que importa

Publicado originalmente en Securities.io
TL;DR
- USDT sigue liderando en monedas en circulación: USD 184.000 millones frente a los USD 73.000 millones de USDC.
- Pero en volumen de transacciones ajustado, USDC ya concentra cerca del 70% de la actividad con stablecoins, frente al 25% de USDT: una inversión total respecto de hace seis años.
- Bancos como Standard Chartered y BNY están construyendo sobre USDC por su estructura con domicilio en EE. UU., sus reservas en efectivo y su historial de cumplimiento normativo.
- La regulación está ampliando la brecha. La Ley GENIUS y la licencia de banco fiduciario de Circle favorecen a USDC, mientras que MiCA sacó a USDT de los exchanges europeos.
- Predicción: USDC podría concentrar la mayoría absoluta de la actividad con stablecoins a mediados de 2027.
La cuota de mercado de las stablecoins depende de qué número se mire
Durante años, “cuota de mercado de las stablecoins” significó un solo número: cuántos dólares tenía una empresa en monedas en circulación. Según ese número, USDT de Tether sigue siendo el gigante, con alrededor de USD 184.000 millones en circulación frente a unos USD 73.000 millones de USDC de Circle. Vista así, la brecha parece casi imposible de cerrar.
Pero ese es precisamente el número equivocado.
Dos mercados de stablecoins distintos
Las monedas en circulación miden cuánto dinero está estacionado. No dicen nada sobre cuánto dinero se está moviendo realmente, ni sobre en quién se confía para moverlo en nombre de un banco, una empresa de pagos o la tesorería de una compañía. Son dos mercados distintos que comparten los mismos tickers, y avanzan en direcciones opuestas.
En volumen de transacciones ajustado, la métrica que usa el panel de analítica onchain de Visa para filtrar la actividad de bots y el ruido de las transferencias entre exchanges, USDC concentró aproximadamente el 70 por ciento de toda la actividad con stablecoins en el primer semestre de 2026. USDT concentró alrededor del 25 por ciento. Hace seis años, el panorama era exactamente el opuesto: USDT manejaba casi el 90 por ciento del volumen ajustado y USDC menos del 10.
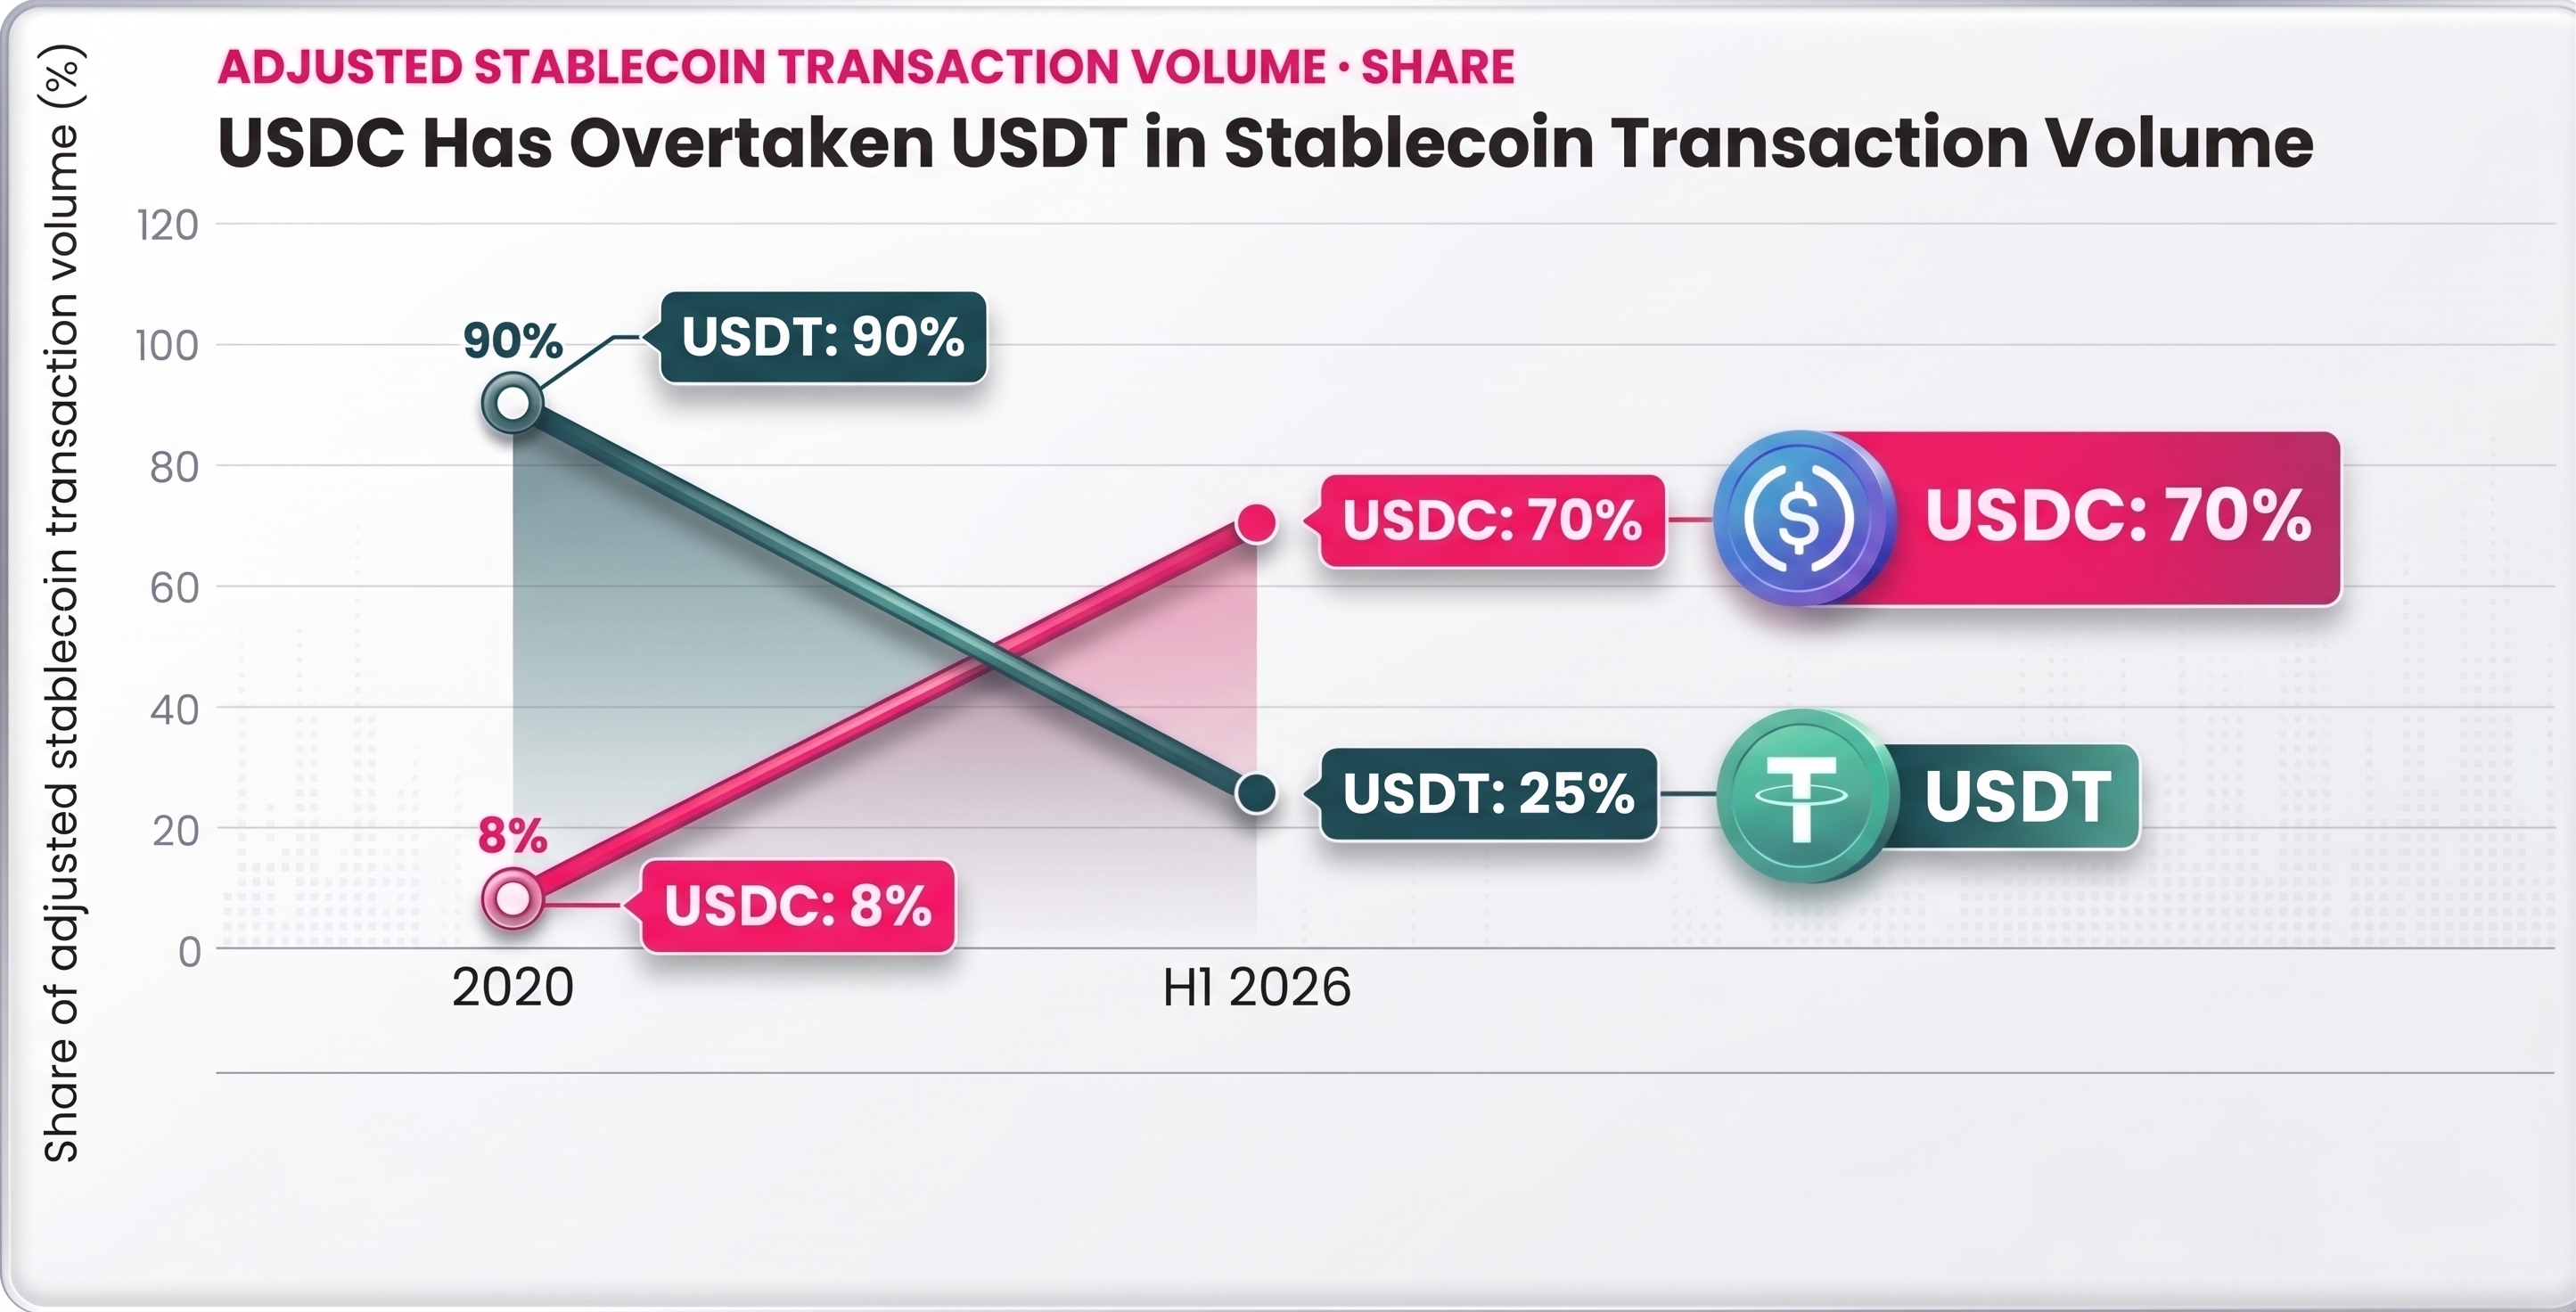
No se trata de una variación menor. Es una inversión total de en quién confía el mercado para liquidar un pago, aun cuando la métrica más antigua y rudimentaria de monedas en circulación sigue favoreciendo a Tether.
La métrica que realmente les importa a bancos y reguladores
Las monedas en circulación son una foto fija. El volumen de transacciones es un voto que emiten todos los días las instituciones que más tienen que perder si eligen mal. Cuando Standard Chartered y BNY lanzaron este año servicios de liquidación con stablecoins, los construyeron sobre USDC. No es una casualidad de marca. Es una decisión de cumplimiento normativo.
Circle pasó una década volviéndose aburrida a propósito: domicilio en EE. UU., reservas en dólares en efectivo y bonos del Tesoro de corto plazo, certificaciones mensuales y licencias en EE. UU., la UE y Singapur. Tether construyó su negocio de la forma opuesta, operando desde El Salvador y las Islas Vírgenes Británicas con una divulgación de información más laxa, y sigue sin estar registrada ni en EE. UU. ni en la UE. Para un aficionado o una persona que mueve cripto entre exchanges, esa diferencia apenas se nota. Para un banco que transfiere cifras de nueve dígitos, es toda la decisión.
Tether acaba de completar su primera auditoría sin salvedades, con una opinión favorable emitida por KPMG en agosto de 2026. Es un paso en la dirección correcta, pero quizá llegue un poco tarde, considerando el impulso de Circle.
La regulación se convirtió en la barrera de entrada
Esa decisión se volvió mucho más fácil de tomar este verano. La Ley GENIUS, promulgada en julio de 2025, le dio a Estados Unidos su primer marco federal para las stablecoins de pago. En julio, la Oficina del Contralor de la Moneda (OCC) aprobó la solicitud de Circle para abrir Circle National Trust, un banco fiduciario nacional que coloca la infraestructura de custodia de USDC bajo supervisión federal directa, con la gestión de reservas prevista como una capacidad futura.
Europa cuenta la misma historia, pero desde la dirección opuesta. Cuando entró en vigor MiCA, el marco cripto de la UE, Tether se negó a cumplirlo por considerar que las reglas eran demasiado restrictivas. Los exchanges europeos respondieron eliminando USDT para sus clientes de la UE, y Tether retiró su propio token denominado en euros. Circle, que ya cumplía con MiCA, heredó ese mercado regulado por defecto. El patrón ya es lo bastante consistente como para considerarlo una regla: cada vez que una jurisdicción importante establece una regulación real para las stablecoins, USDC se vuelve más fácil de usar y USDT más tóxico de tocar.
Qué pasa cuando las reglas sean definitivas
Nada de esto significa que Tether vaya a desaparecer. USDT sigue siendo el par de trading dominante en los exchanges offshore, y las monedas en circulación no se revierten de un día para otro; Circle necesitaría más que duplicar su oferta actual solo para igualar la posición que Tether tiene hoy. Pero ese número estático describe el mercado de ayer, no el que se está construyendo ahora mismo bajo un marco regulatorio estadounidense que no existía hace dieciocho meses.
Esta es mi predicción. Para mediados de 2027, USDC concentrará la mayoría absoluta de la actividad con stablecoins según todas las métricas que realmente reflejan uso económico, no solo según el volumen ajustado, donde ya cruzó esa línea. A medida que las reglas de la Ley GENIUS se vuelvan definitivas y más bancos se conecten a infraestructuras reguladas en lugar de construir las propias, las stablecoins que ganen serán aquellas que un oficial de cumplimiento pueda aprobar sin pelear. Hoy, esa es USDC, y no hay competencia cercana.
El cambio de fondo es más grande que el balance de una sola empresa. Durante la mayor parte de la última década, “stablecoin” y “no regulado” se trataron casi como sinónimos: un atajo para las partes de las finanzas a las que los reguladores todavía no habían llegado. Esa era está terminando. La próxima pertenece a quien pueda mover un dólar de forma instantánea, transparente y bajo reglas que un inspector bancario reconozca.
Circle llegó primero. El resto del mercado, regulado y no regulado por igual, ahora está construyendo a su sombra.