As stablecoins estão se dividindo em duas: a Circle está vencendo a metade que importa

Publicado originalmente no Securities.io
TL;DR
- A USDT ainda lidera em moedas em circulação: US$ 184 bilhões contra US$ 73 bilhões da USDC.
- Mas, em volume de transações ajustado, a USDC já responde por cerca de 70% da atividade com stablecoins, contra 25% da USDT: uma inversão completa em relação a seis anos atrás.
- Bancos como Standard Chartered e BNY estão construindo sobre a USDC por causa de sua estrutura domiciliada nos EUA, das reservas em caixa e do histórico de compliance.
- A regulação está ampliando a diferença. O GENIUS Act e a licença de banco fiduciário da Circle favorecem a USDC, enquanto o MiCA tirou a USDT das exchanges europeias.
- Previsão: a USDC pode concentrar a maioria absoluta da atividade com stablecoins até meados de 2027.
A participação de mercado das stablecoins depende de qual número você olha
Durante anos, “participação de mercado das stablecoins” significou um único número: quantos dólares uma empresa tinha em moedas em circulação. Por esse número, a USDT da Tether continua sendo a gigante, com cerca de US$ 184 bilhões em circulação contra aproximadamente US$ 73 bilhões da USDC, da Circle. Vista assim, a diferença parece quase impossível de ser superada.
Só que esse é justamente o número errado para acompanhar.
Dois mercados de stablecoins diferentes
As moedas em circulação medem quanto dinheiro está parado. Elas não dizem nada sobre quanto dinheiro está de fato se movimentando, nem sobre em quem se confia para movimentá-lo em nome de um banco, de uma empresa de pagamentos ou da tesouraria de uma empresa. São dois mercados diferentes com os mesmos tickers, e eles estão indo em direções opostas.
Em volume de transações ajustado, a métrica que o painel de análise onchain da Visa usa para excluir a atividade de bots e o ruído das transferências entre exchanges, a USDC respondeu por cerca de 70% de toda a atividade com stablecoins no primeiro semestre de 2026. A USDT ficou com aproximadamente 25%. Seis anos atrás, o cenário era o inverso: a USDT movimentava quase 90% do volume ajustado, e a USDC, menos de 10%.
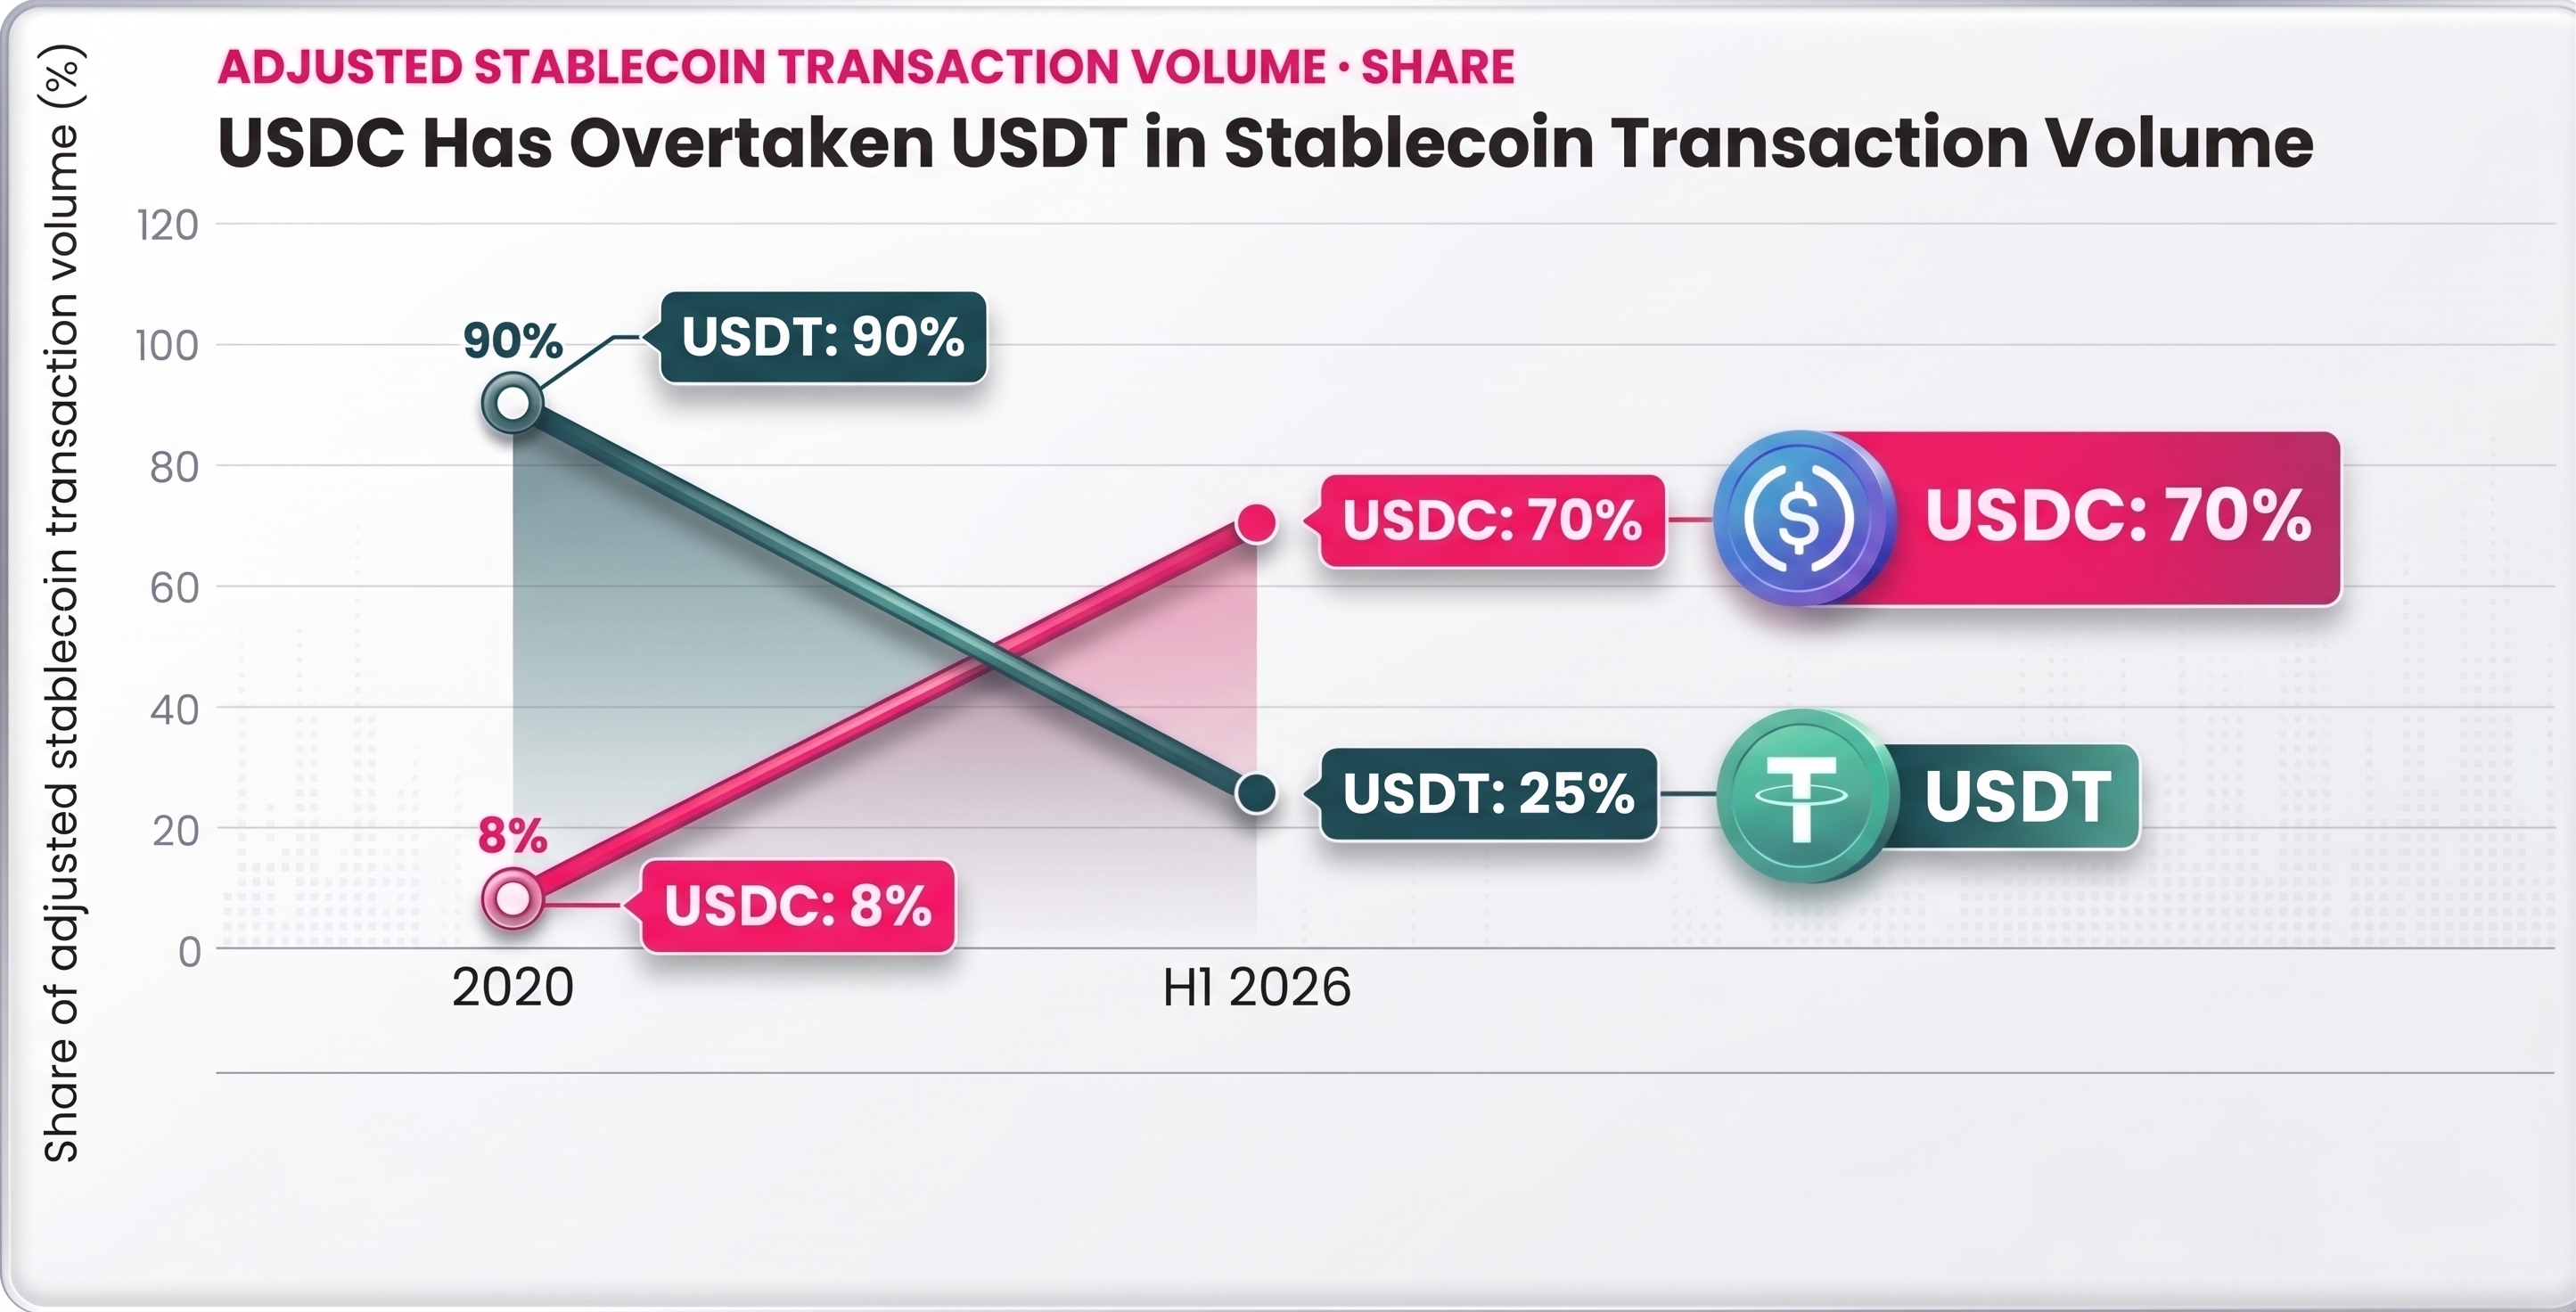
Não se trata de uma variação pequena. É uma inversão completa de em quem o mercado confia para de fato liquidar um pagamento, mesmo que a métrica mais antiga e rudimentar de moedas em circulação ainda favoreça a Tether.
A métrica que realmente importa para bancos e reguladores
As moedas em circulação são um retrato estático. O volume de transações é um voto, dado todos os dias pelas instituições que mais têm a perder se escolherem errado. Quando o Standard Chartered e o BNY criaram serviços de liquidação com stablecoins este ano, eles os construíram sobre a USDC. Isso não é um acaso de marca. É uma decisão de compliance.
A Circle passou uma década se tornando entediante de propósito: domiciliada nos EUA, reservas em dólar em caixa e títulos do Tesouro de curto prazo, atestados mensais e licenças nos EUA, na UE e em Singapura. A Tether construiu seu negócio do jeito oposto, operando a partir de El Salvador e das Ilhas Virgens Britânicas com uma divulgação de informações mais frouxa, e continua sem registro tanto nos EUA quanto na UE. Para um entusiasta ou uma pessoa física que movimenta cripto entre exchanges, essa diferença mal é percebida. Para um banco que transfere valores na casa das centenas de milhões, ela é a decisão inteira.
A Tether acabou de concluir sua primeira auditoria sem ressalvas, com a KPMG emitindo uma opinião sem ressalvas em agosto de 2026. É um passo na direção certa, mas talvez tenha chegado um pouco tarde, considerando o impulso da Circle.
A regulação acabou de se tornar o fosso competitivo
Essa decisão ficou bem mais fácil de tomar neste verão. O GENIUS Act, sancionado em julho de 2025, deu aos Estados Unidos seu primeiro marco federal para stablecoins de pagamento. Em julho, o Office of the Comptroller of the Currency (OCC) aprovou o pedido da Circle para abrir o Circle National Trust, um banco fiduciário nacional que coloca a infraestrutura de custódia da USDC sob supervisão federal direta, com a gestão de reservas prevista como uma capacidade futura.
A Europa conta a mesma história, mas pelo lado oposto. Quando o MiCA, o marco regulatório de cripto da UE, entrou em vigor, a Tether se recusou a cumpri-lo, alegando que as regras eram restritivas demais. As exchanges europeias responderam retirando a USDT para clientes da UE, e a Tether descontinuou seu próprio token denominado em euro. A Circle, que já estava em conformidade com o MiCA, herdou esse mercado regulado automaticamente. O padrão já é consistente o bastante para ser chamado de regra: toda vez que uma grande jurisdição cria uma regulação de verdade para stablecoins, a USDC fica mais fácil de usar e a USDT fica mais tóxica de se tocar.
O que acontece quando as regras forem definitivas
Nada disso significa que a Tether vai desaparecer. A USDT continua sendo o par de negociação dominante nas exchanges offshore, e as moedas em circulação não se invertem da noite para o dia; a Circle precisaria mais que dobrar sua oferta atual só para chegar aonde a Tether está hoje. Mas esse número estático descreve o mercado de ontem, não o que está sendo construído agora, sob um marco regulatório americano que não existia dezoito meses atrás.
Esta é a minha previsão. Até meados de 2027, a USDC vai concentrar a maioria absoluta da atividade com stablecoins em todas as métricas que realmente refletem uso econômico, não apenas no volume ajustado, em que ela já cruzou essa linha. À medida que as regras do GENIUS Act se tornarem definitivas e mais bancos se conectarem a trilhos regulados em vez de construir os próprios, as stablecoins vencedoras serão aquelas que um profissional de compliance consegue aprovar sem briga. Hoje, essa é a USDC, e não há disputa.
A mudança de fundo é maior do que o balanço de uma única empresa. Durante a maior parte da última década, “stablecoin” e “não regulado” foram tratados quase como sinônimos, um atalho para as partes do sistema financeiro que os reguladores ainda não tinham alcançado. Essa era está chegando ao fim. A próxima pertence a quem conseguir movimentar um dólar de forma instantânea, transparente e sob regras que um fiscal bancário reconheça.
A Circle chegou primeiro. O restante do mercado, regulado ou não, agora está construindo à sua sombra.